
阿拉伯联合酋长国
省份
General
省份
常规
About
General
About
常规
常规
常规
阿拉伯联合酋长国正在全国范围内推行结构化电子发票系统,以加强增值税合规、减少手工申报错误,并让联邦税务局(FTA)能够实时掌握企业交易情况。与通过电子邮件发送的 PDF 或扫描版发票不同,阿联酋电子发票是一种机器可读文档,在到达客户之前,会先通过由经认证服务提供商组成的获批网络进行传输。
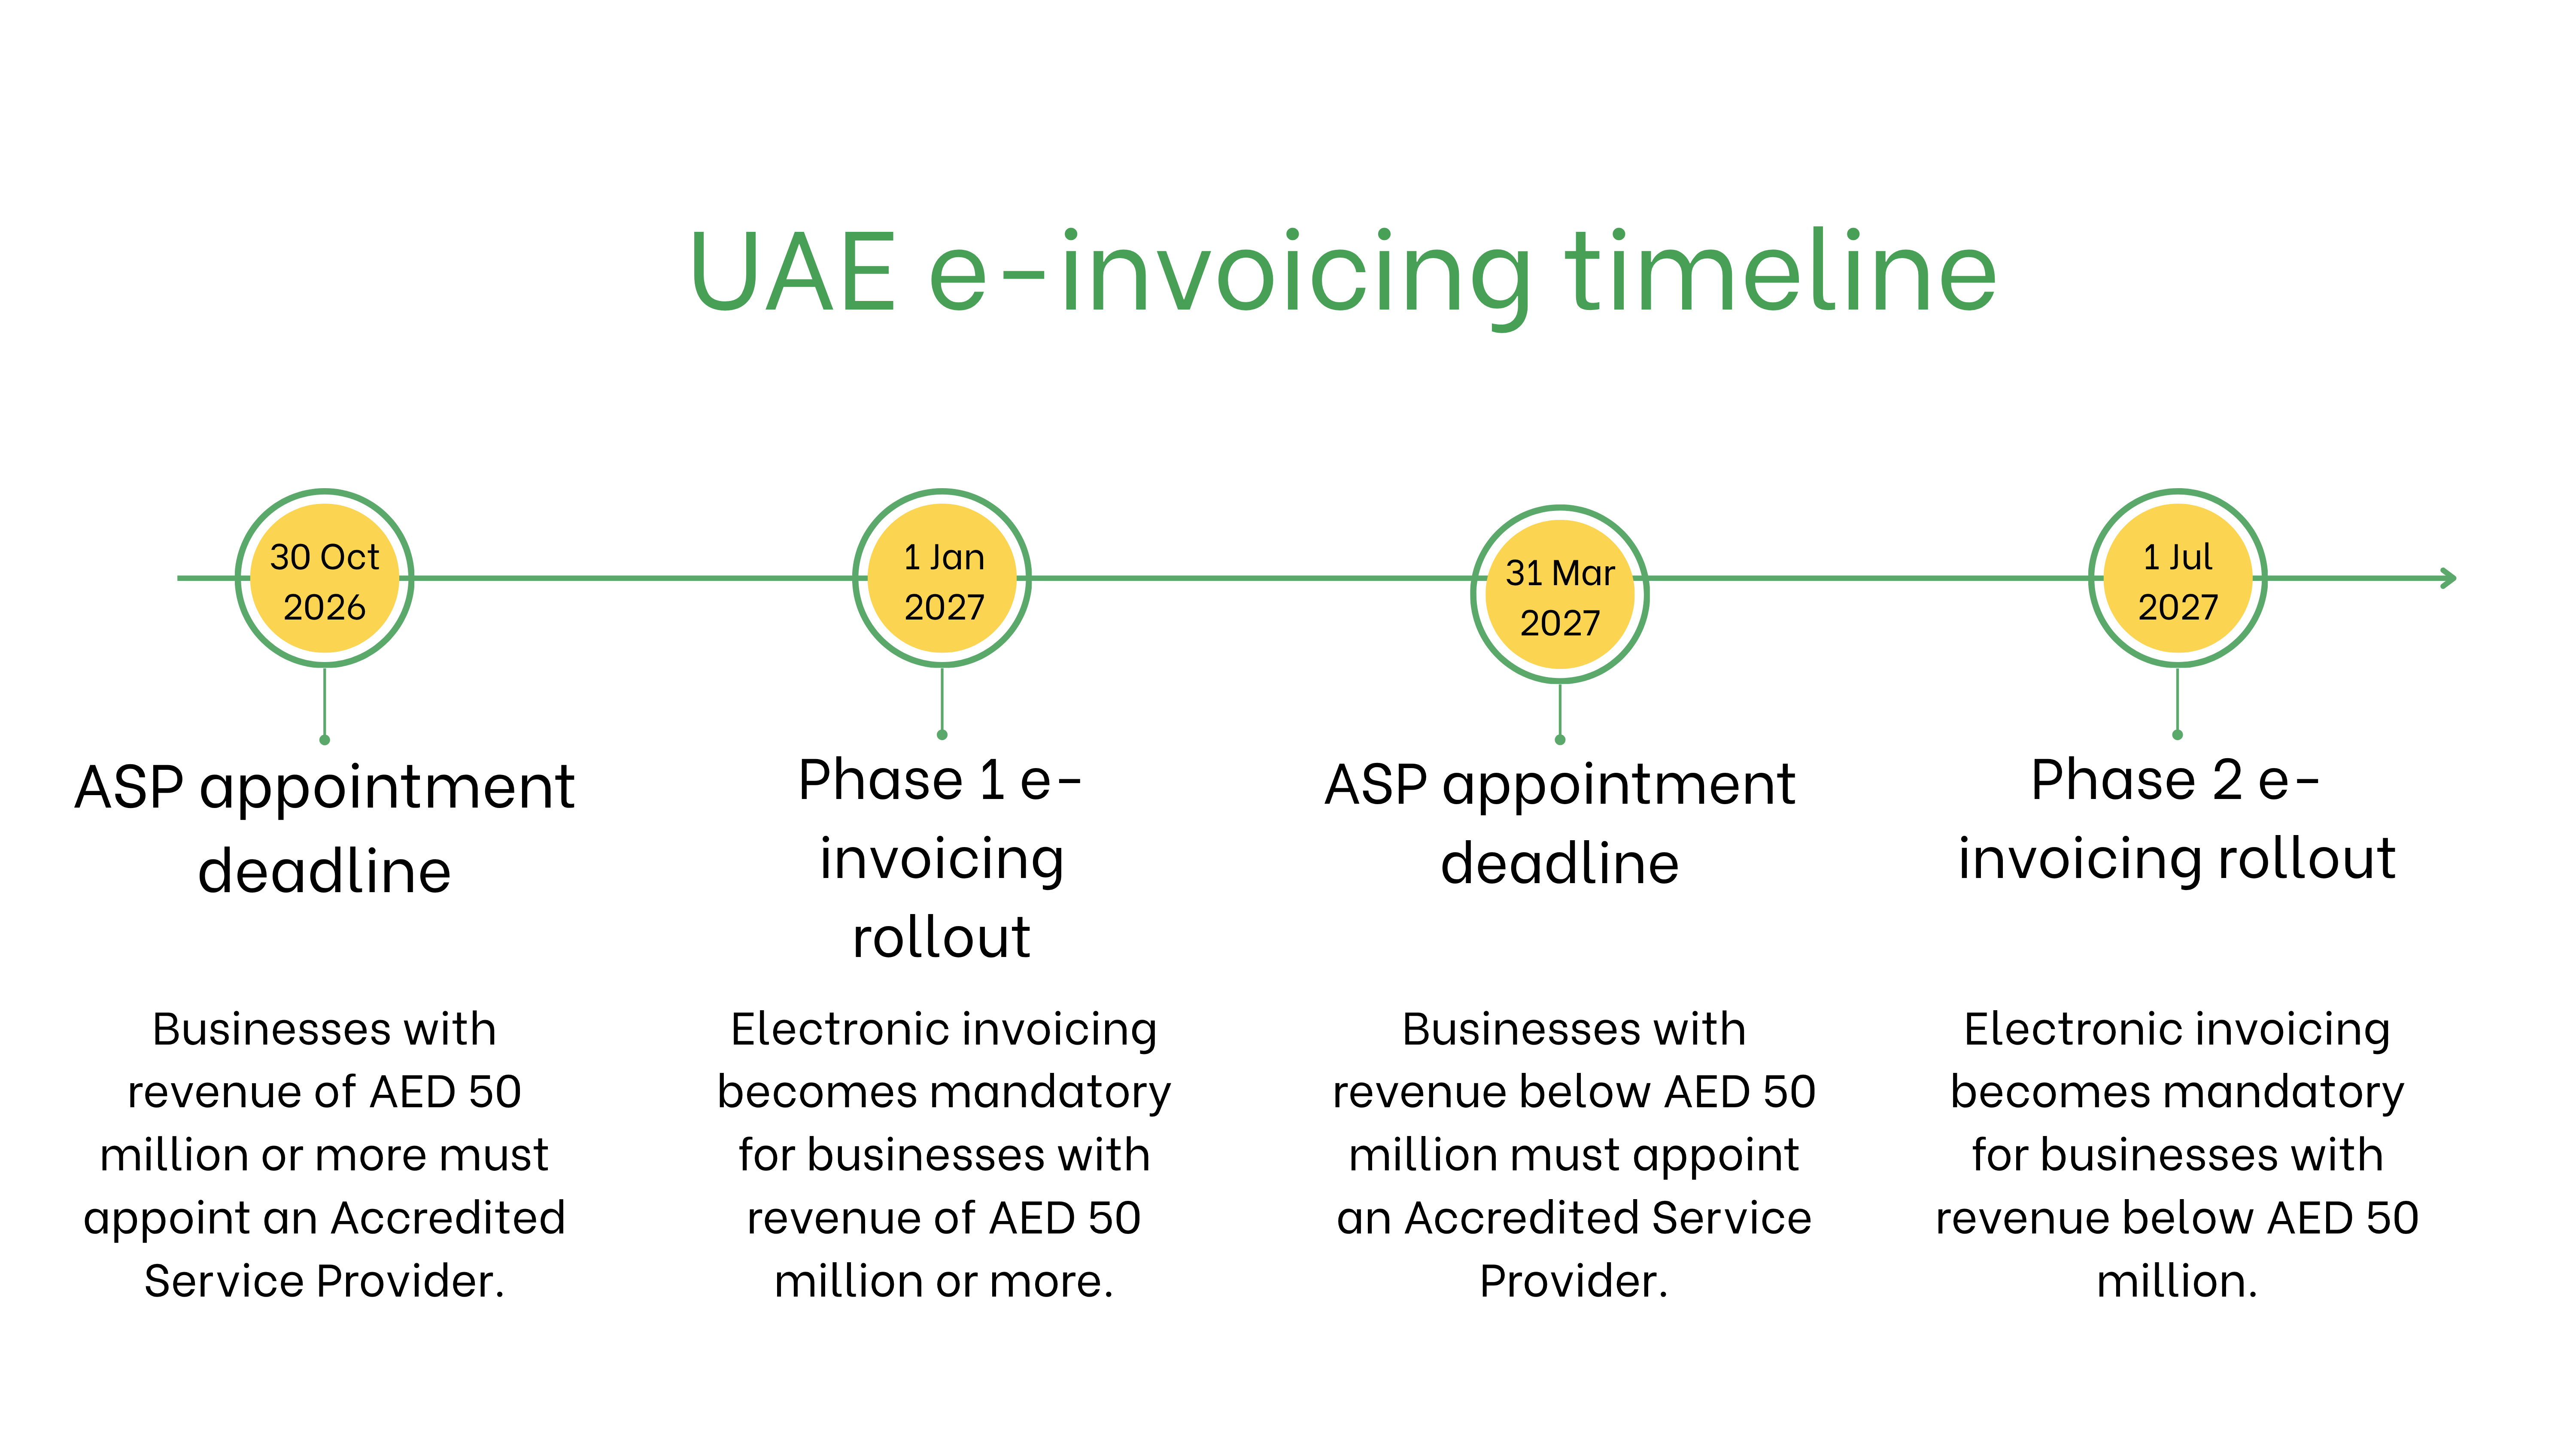 阿联酋正在由财政部(MoF)和联邦税务局(FTA)监管下,根据企业收入规模分阶段实施电子发票:
阿联酋强制电子发票的实施
阿联酋正在由财政部(MoF)和联邦税务局(FTA)监管下,根据企业收入规模分阶段实施电子发票:
- 2026 年 7 月 1 日 — 电子发票系统(EIS)向自愿使用者和试点参与者开放,让企业能够在任何强制性截止日期生效前测试其系统配置。
- 2026 年 10 月 30 日 — 年收入达到或超过 5,000 万迪拉姆的企业必须已指定一家经认证服务提供商(ASP)。
- 2027 年 1 月 1 日 — 上述大型企业开始强制使用电子发票。
- 2027 年 3 月 31 日 — 年收入低于 5,000 万迪拉姆门槛的企业必须指定一家 ASP。
- 2027 年 7 月 1 日 — 强制电子发票制度扩大至其余属于适用范围内的企业。
哪些企业需要在阿联酋使用电子发票?
阿联酋的电子发票制度适用范围较广,无论企业是否已登记增值税,但存在特定豁免情况:- 大型企业(年收入达到或超过 5,000 万迪拉姆):必须在 2026 年 10 月 30 日前指定 ASP,并自 2027 年 1 月 1 日起遵守相关要求。
- 较小型企业(年收入低于 5,000 万迪拉姆):必须在 2027 年 3 月 31 日前指定 ASP,并自 2027 年 7 月 1 日起遵守相关要求。
- 自由区企业:如果其交易属于电子发票系统的适用范围,则需遵守相关要求,并且在某些情况下还必须提供额外的受益人信息。
- 在阿联酋开展业务的非居民企业:目前不属于第一批强制实施阶段,但随着制度不断完善,应持续关注相关指引,因为义务取决于交易发生地点,而不仅仅取决于税务居民身份。
电子发票与电子账单的区别
| 方面 | 电子发票 | 电子账单 |
| 目的 | 税务合规,根据 FTA 规定为强制要求 | 账单和付款,以客户为导向 |
| 格式 | 结构化 XML(PINT AE),通过 ASP 发送 | 灵活且非正式(PDF、电子邮件、门户) |
| 平台 | 基于 Peppol 的电子发票系统 | 非强制性的内部系统或第三方系统 |
| 存档 | 至少保存 5 年,特定情况下需更长时间 | 法律上不强制要求 |
阿联酋电子发票系统的主要特点
电子发票系统的核心是结构化数据交换,而不是简单的文档数字化。企业需要为以下要求做好准备:- 仅限结构化格式:发票必须以符合 PINT AE 的 XML 格式开具(PINT AE 是 Peppol International Invoice 标准的阿联酋本地化版本)— PDF、扫描件和 Word 文档将不再被视为合法发票。
- 强制使用 ASP:每张发票都必须由接入 FTA 网络的经认证服务提供商进行检查、签署和传输;企业之间不能直接交换电子发票。
- 标准化数据字段:发票内容必须遵循官方 Data Dictionary,以确保从税款明细到买方标识符等所有字段在不同服务提供商之间保持一致。
- 预付款发票与最终发票关联:根据 Guidelines v1.1(自 2026 年 6 月 1 日起生效),预付款发票必须通过“Preceding Invoice Reference”字段在相应最终发票中进行引用。
- 存档:电子发票数据必须保存在阿联酋境内(或以仍可供 FTA 调取的方式保存),相关纳税期结束后至少保存 5 年;对于房地产相关交易或正在进行的争议,保存期限最长可延长至 15 年。
电子发票数据集
符合要求的阿联酋电子发票必须包含 Mandatory Fields 规范要求的数据,该规范规定了大约 51 个必填字段,包括:- 卖方和买方身份信息:税务登记号码(TRN)以及法人实体信息。
- 发票元数据:发票类型代码、交易类型标识、发票编号以及开具日期。
- 项目明细:每项商品或服务的描述、数量、单价以及适用的增值税处理方式。
- 税额明细:发票中每个税务类别的增值税税率和税额必须分别列示。
- 付款和参考数据:应付总额、付款条件,以及在适用情况下,对之前预付款发票的引用。
不同交易类型下的电子发票
B2B 交易:- 分阶段强制实施:年收入超过 5,000 万迪拉姆的企业自 2027 年 1 月 1 日起执行,其余企业自 2027 年 7 月 1 日起执行。
- 与 B2G 一起构成初始实施阶段的核心。
- 与 B2B 在同一初始阶段纳入实施范围,政府机构通过同一个基于 Peppol 的网络交换发票。
- 目前不在强制要求范围内。面向消费者的发票预计将在后续阶段纳入,待 B2B 和 B2G 实施体系稳定后再推进。
违规处罚
不遵守阿联酋电子发票框架的行为,将根据与电子发票系统相关的专门处罚制度进行执法:- 未实施系统或未指定 ASP:只要企业未按照规定时间表完成合规,每个月(或不足一个月的部分期间)都会被处以重复性罚款。
- 未开具或传输电子发票:按每张发票处以罚款,并设有规定的月度最高罚款额度,因此多次小额违规在一个申报期内仍可能累积形成较高罚款。
- 记录保存违规:电子发票档案不完整或无法访问时,在 FTA 审计期间可能触发单独的处罚风险,除此之外还可能面临按发票计征的处罚。
订阅新闻通讯。
没有垃圾邮件,只有有趣的新闻。