
Emiratos Árabes Unidos
Provincias
General
Provincias
General
About
General
About
General
General
General
Los Emiratos Árabes Unidos están implantando un sistema nacional de facturación electrónica estructurada para reforzar el cumplimiento del IVA, reducir los errores derivados de la presentación manual de datos y proporcionar a la Federal Tax Authority (FTA) visibilidad en tiempo real sobre las transacciones comerciales. A diferencia de un PDF o de una factura escaneada enviada por correo electrónico, una factura electrónica de los EAU es un documento legible por máquina que se transmite a través de una red autorizada de proveedores certificados antes de llegar al cliente.
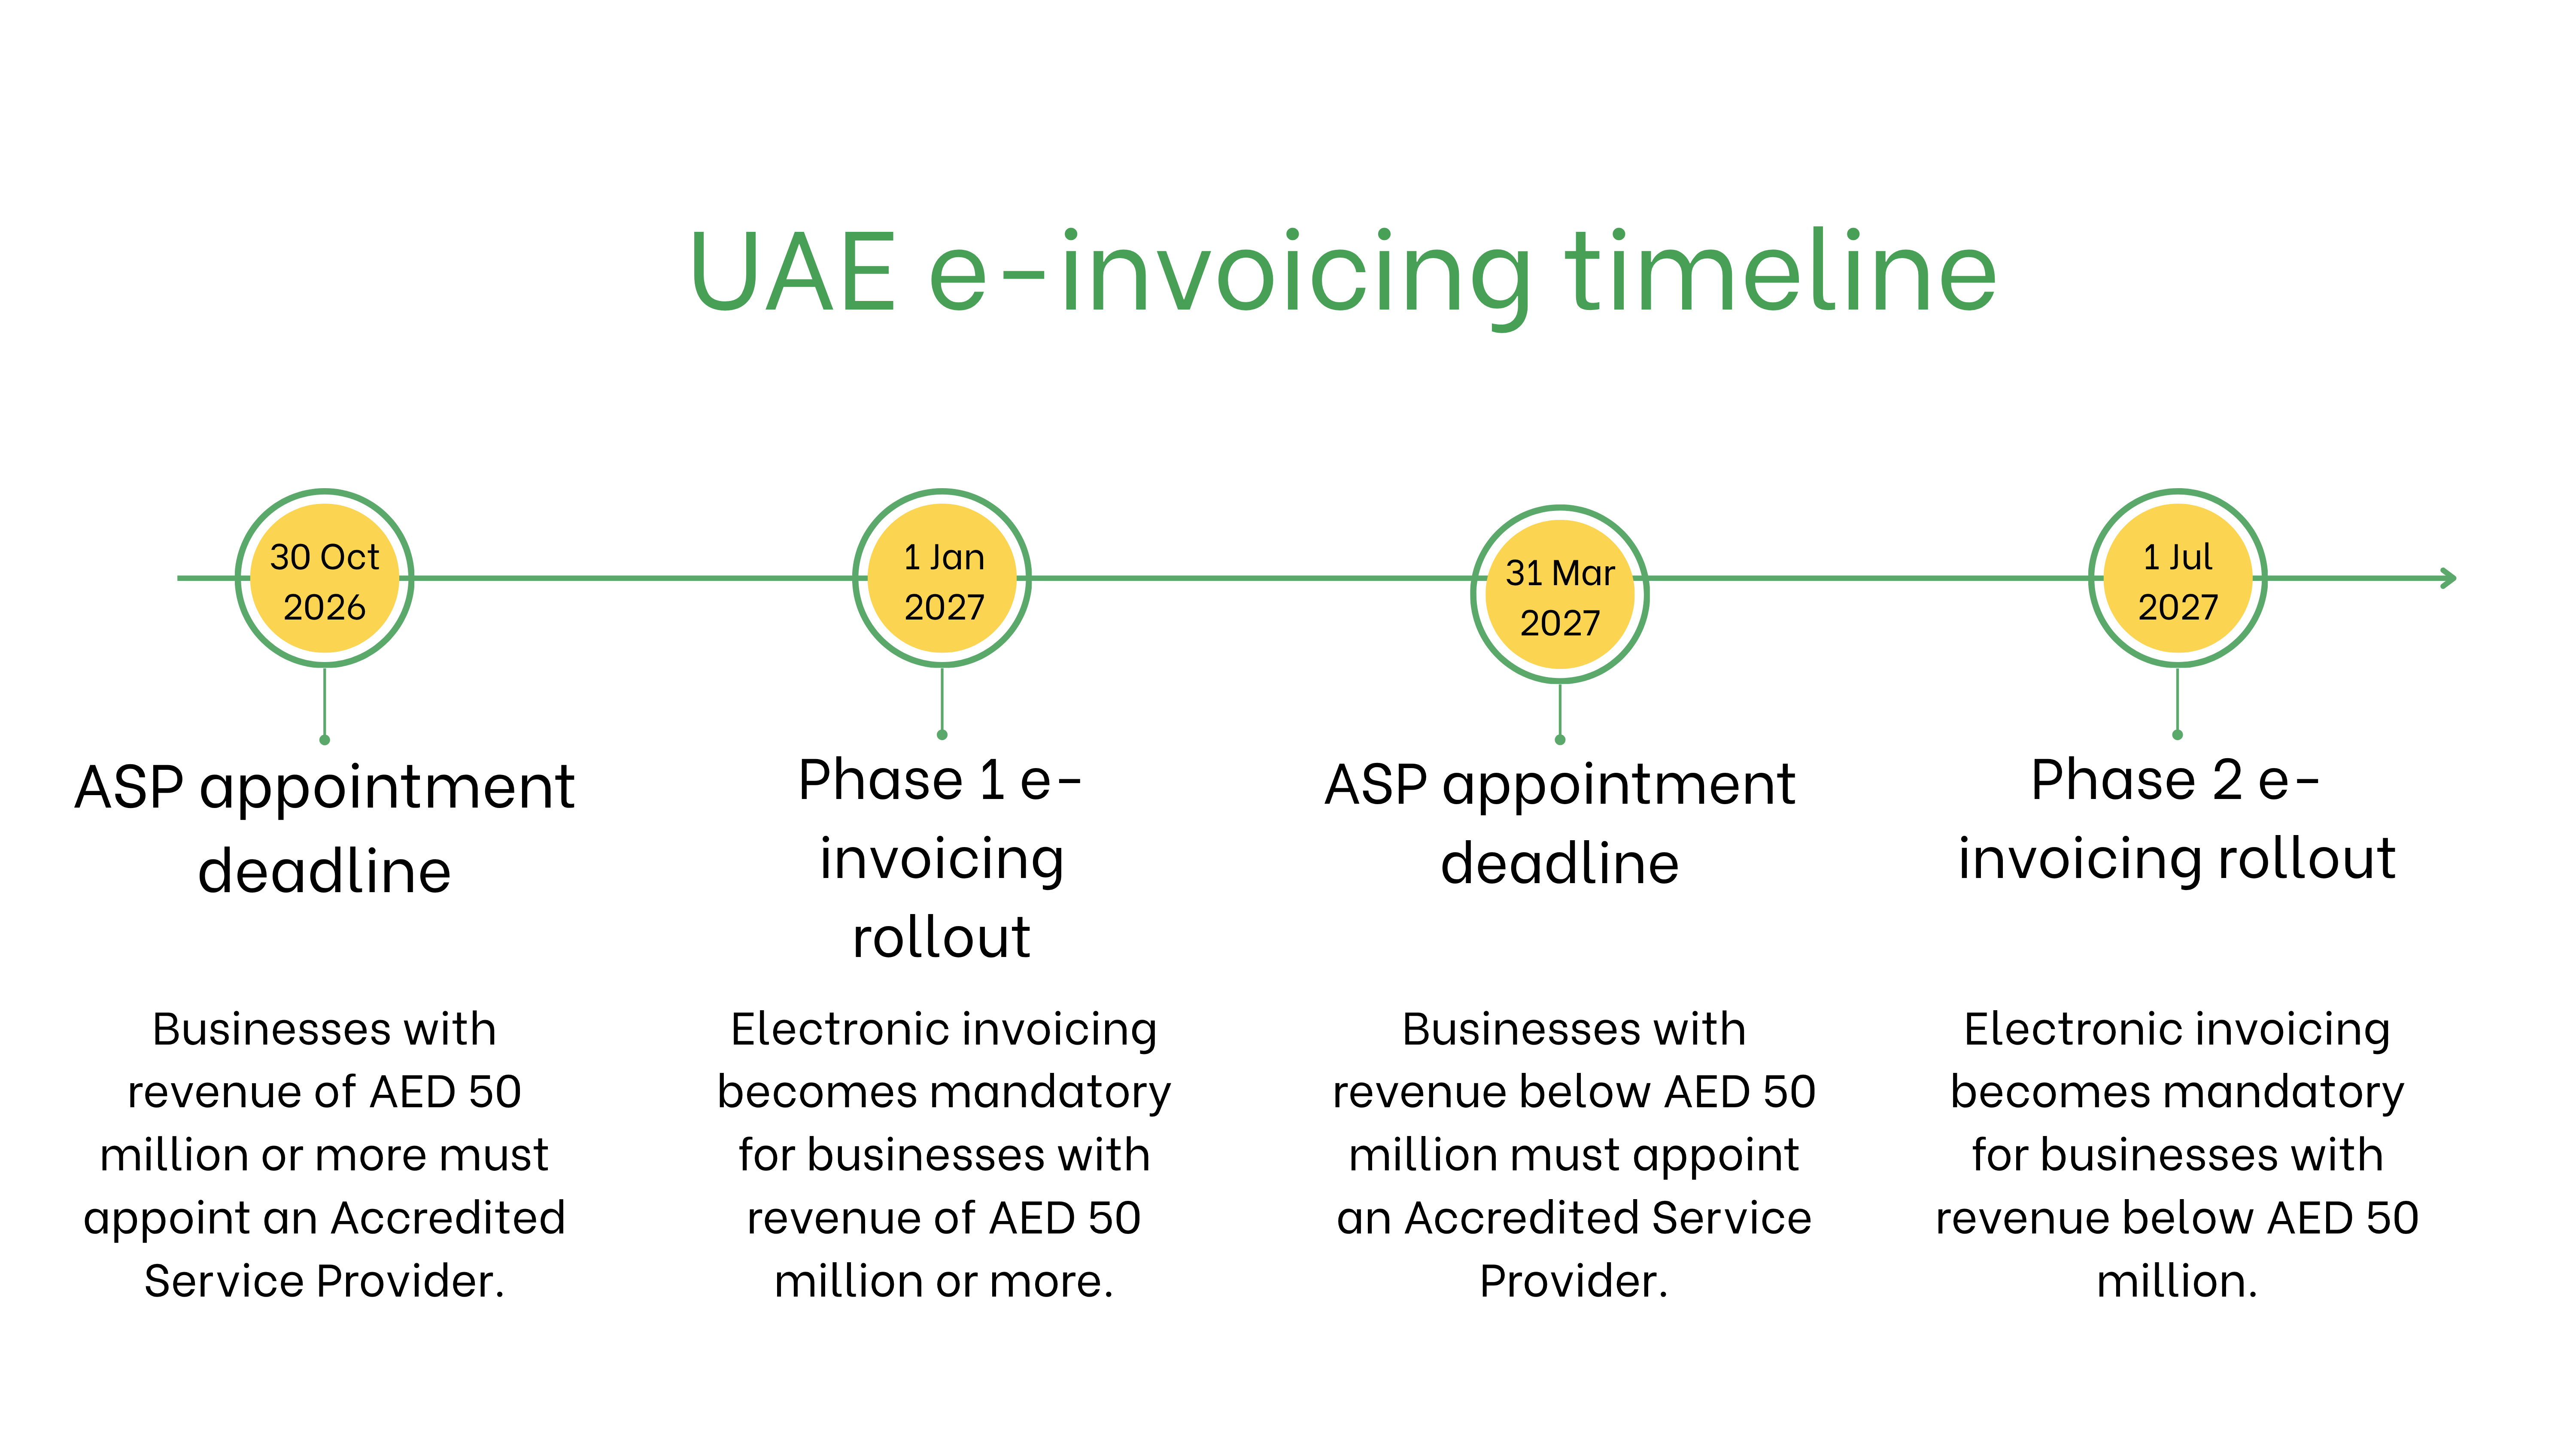 Los EAU están introduciendo la facturación electrónica mediante una implementación gradual basada en los ingresos, supervisada por el Ministry of Finance (MoF) y la Federal Tax Authority (FTA):
Implementación de la facturación electrónica obligatoria en los EAU
Los EAU están introduciendo la facturación electrónica mediante una implementación gradual basada en los ingresos, supervisada por el Ministry of Finance (MoF) y la Federal Tax Authority (FTA):
- 1 de julio de 2026 — el Electronic Invoicing System (EIS) se abre para uso voluntario y para los participantes en el programa piloto, ofreciendo a las empresas un periodo para probar su configuración antes de que se aplique cualquier fecha límite.
- 30 de octubre de 2026 — las empresas con ingresos anuales iguales o superiores a 50 millones de AED deben haber designado un Accredited Service Provider (ASP).
- 1 de enero de 2027 — comienza la facturación electrónica obligatoria para este mismo grupo de grandes empresas.
- 31 de marzo de 2027 — las empresas por debajo del umbral de 50 millones de AED deben designar un ASP.
- 1 de julio de 2027 — la facturación electrónica obligatoria se amplía al resto de las empresas incluidas en el ámbito de aplicación.
¿Quién necesita facturas electrónicas en los EAU?
La facturación electrónica en los EAU se aplica de forma general, independientemente del estado de registro a efectos del IVA, salvo determinadas exclusiones:- Grandes empresas (ingresos anuales de 50 millones de AED o más): deben designar un ASP antes del 30 de octubre de 2026 y cumplir con las obligaciones a partir del 1 de enero de 2027.
- Empresas más pequeñas (menos de 50 millones de AED): deben designar un ASP antes del 31 de marzo de 2027 y cumplir con las obligaciones a partir del 1 de julio de 2027.
- Empresas de zonas francas: están incluidas cuando sus transacciones entran en el ámbito del Electronic Invoicing System y, en algunos casos, deben incluir información adicional sobre el beneficiario.
- Empresas no residentes que operan en los EAU: no forman parte de las primeras fases obligatorias, pero deben seguir las directrices a medida que avance la implementación, ya que las obligaciones dependen del lugar donde se realiza la transacción y no únicamente de la residencia fiscal.
Facturación electrónica vs. E-Billing
| Aspecto | Facturación electrónica | E-Billing |
| Objetivo | Cumplimiento fiscal, obligatorio según las normas de la FTA | Facturación y pagos, orientados al cliente |
| Formato | XML estructurado (PINT AE), enviado a través de un ASP | Flexible e informal (PDF, correo electrónico, portal) |
| Plataforma | Electronic Invoicing System basado en Peppol | Sistemas internos o de terceros no obligatorios |
| Archivo | Mínimo de 5 años, más tiempo en casos específicos | No requerido legalmente |
Características principales del sistema de facturación electrónica de los EAU
El Electronic Invoicing System se basa en el intercambio de datos estructurados en lugar de la simple digitalización de documentos. Las empresas deben prepararse para:- Solo formato estructurado: las facturas deben emitirse en XML conforme a PINT AE (una adaptación para los EAU del estándar Peppol International Invoice) — los PDF, las copias escaneadas y los documentos de Word ya no se consideran facturas legales.
- Uso obligatorio de un ASP: cada factura es verificada, firmada y transmitida por un Accredited Service Provider conectado a la red de la FTA; las empresas no pueden intercambiar facturas electrónicas directamente entre sí.
- Campos de datos estandarizados: el contenido de la factura debe seguir el Data Dictionary oficial para que todos los campos, desde los desgloses fiscales hasta los identificadores del comprador, sean coherentes entre los distintos proveedores.
- Vinculación entre facturas de anticipo y facturas finales: según las Guidelines v1.1 (vigentes desde el 1 de junio de 2026), una factura de anticipo debe incluirse como referencia en la factura final correspondiente mediante el campo "Preceding Invoice Reference".
- Archivo: los datos de las facturas electrónicas deben conservarse dentro de los EAU (o de una forma que siga permitiendo su recuperación por parte de la FTA) durante un mínimo de 5 años después del período fiscal correspondiente, ampliándose hasta 15 años para transacciones relacionadas con bienes inmuebles o litigios activos.
Conjunto de datos de facturación electrónica
Una factura electrónica conforme en los EAU debe incluir los datos exigidos por la especificación Mandatory Fields, que establece aproximadamente 51 campos obligatorios, entre ellos:- Identificación del vendedor y del comprador: Tax Registration Numbers (TRN) y datos de las entidades jurídicas.
- Metadatos de la factura: código del tipo de factura, indicador del tipo de transacción, número de factura y fecha de emisión.
- Detalles de las líneas: descripción, cantidad, precio unitario y tratamiento de IVA aplicable a cada bien o servicio.
- Desglose fiscal: tipo e importe del IVA indicados por separado para cada categoría fiscal incluida en la factura.
- Datos de pago y referencia: importe total a pagar, condiciones de pago y, cuando corresponda, referencia a una factura de anticipo anterior.
Facturación electrónica según el tipo de transacción
Transacciones B2B:- Obligatorias por fases: desde el 1 de enero de 2027 para las empresas con ingresos superiores a 50 millones de AED y desde el 1 de julio de 2027 para el resto.
- Constituyen el núcleo de la implementación inicial, junto con las transacciones B2G.
- Están cubiertas desde la misma fase inicial que las transacciones B2B, y las entidades gubernamentales intercambian facturas a través de la misma red basada en Peppol.
- Actualmente están fuera del ámbito de aplicación de la obligación. Se espera que las facturas dirigidas a consumidores se incluyan en una fase posterior, una vez que la implementación B2B y B2G esté consolidada.
Sanciones por incumplimiento
El incumplimiento del marco de facturación electrónica de los EAU se sanciona mediante un régimen específico vinculado al Electronic Invoicing System:- No implementar el sistema o no designar un ASP: una multa recurrente por cada mes (o parte de un mes) durante el cual la empresa siga incumpliendo el calendario establecido.
- No emitir o transmitir una factura electrónica: una multa aplicada por cada factura, con un límite máximo mensual establecido, por lo que incluso los incumplimientos menores repetidos pueden acumularse durante un período de declaración.
- Incumplimientos en la conservación de registros: los archivos de facturas electrónicas incompletos o inaccesibles pueden generar sanciones adicionales durante una auditoría de la FTA, además de las posibles sanciones aplicadas a cada factura.
Suscríbete al boletín
Nada de spam, solo noticias interesantes